房地合一2.0新制可減除的成本及費用認定依現行法令及實務整理如下:本文由和眾會計師事務所依 2026 年最新規定重新檢視,補充裝修費應備文件、推計費用對照表、土地增值稅的例外與試算範例。本文僅供參考,認定以國稅局為準。(房地合一2.0、房地合一稅、可減除成本、可減除費用、裝修費、仲介費、推計費用)
作者:和眾會計師事務所 黃永俊會計師|最後更新:2026 年 11 月
- 30 秒看懂:房地合一2.0 可減除成本及費用
- (一) 可減除成本
- (二) 可減除費用
- 土地增值稅的例外:什麼情況可以列為費用?
- 試算範例:有沒有保留憑證,稅額差多少?
- 2026 年最新規定重點
- 房地合一成本費用常見問題 FAQ
- 結語與和眾可以協助您的事
30 秒看懂:房地合一2.0 可減除成本及費用
房地合一稅是對賣房的獲利課稅,成本與費用列得越完整,課稅所得越低。先掌握這六件事:
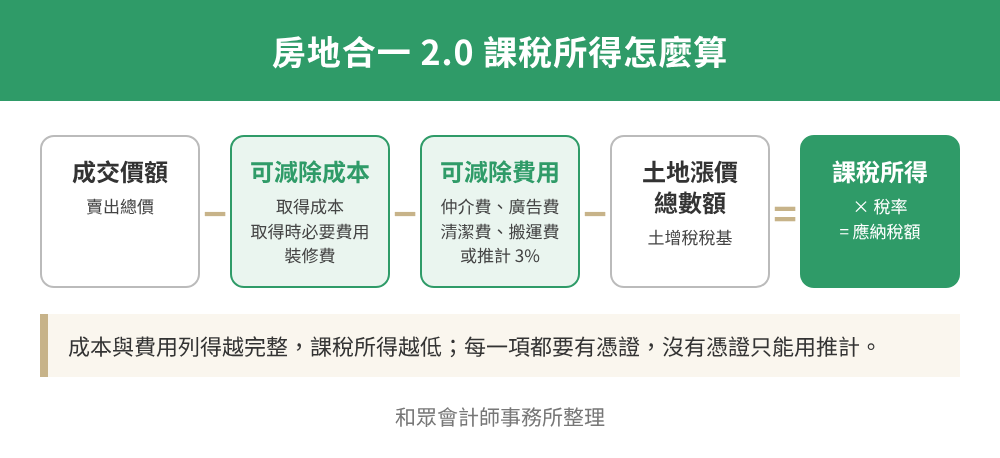
- 計算公式:課稅所得=成交價額-可減除成本-可減除費用-土地漲價總數額。
- 成本:買入的成交價額,加上契稅、印花稅、代書費、規費、公證費、購入時仲介費,以及移轉登記完成前的借款利息。
- 裝修費:能增加房屋價值或效能、且非二年內所能耗竭的才可以列,並要有合約、發票與付款證明。
- 費用:賣出時的仲介費、廣告費、清潔費、搬運費;沒有憑證或金額不足時,按成交價額 3% 推計,上限 30 萬元。
- 不能列:持有期間的房屋稅、地價稅、管理費、清潔費與借款利息;土地增值稅原則上也不能列。
- 2026 年重點:國稅局再次提醒裝修費要有修繕事實與完整文件;申報作業要點 4 月修正,成本費用的認定原則沒有改變。
(一) 可減除成本
1. 取得成本
買賣取得者,以成交價額為準。
成交價額要以實際支付的金額列報;國稅局查核時會比對契約、實價登錄與付款紀錄,列報金額高於實際支付金額會被補稅處罰。不是買賣取得的房地,成本認定方式不同:
| 取得方式 | 取得成本的認定 |
|---|---|
| 買賣 | 成交價額(實際支付金額) |
| 繼承、受贈 | 繼承或受贈時的房屋評定現值及公告土地現值,按消費者物價指數調整後的價值 |
| 配偶贈與 | 適用配偶相互贈與不計入贈與總額者,以配偶間第一次相互贈與前、配偶的原始取得成本為準 |
2. 亦得包含於成本中減除的下列支出
- 可供使用狀態前支付之必要費用:如 契稅、印花稅、代書費、規費、公證費、購入時仲介費、房屋及土地所有權移轉登記完成前,向金融機構借款之利息
- 取得房屋後,於使用期間支付之增置、改良或修繕費(俗稱的裝修費),但須同時滿足能增加房屋價值或效能,且非二年內所能耗竭。
裝修費應備文件:
- 應檢附合約書或估價單及發票且發票應載明買受人及工程施作地址。
- 支付費用款項之資金流程證明,如支票、匯款單、領現之存摺影本(國稅局認有必要時應提供)。
- 修繕項目明細表與修繕前後照片:國稅局 2026 年提醒應一併保存,用來證明確實有修繕事實。
目前普遍認定項目為:(僅供參考仍以個案為準)
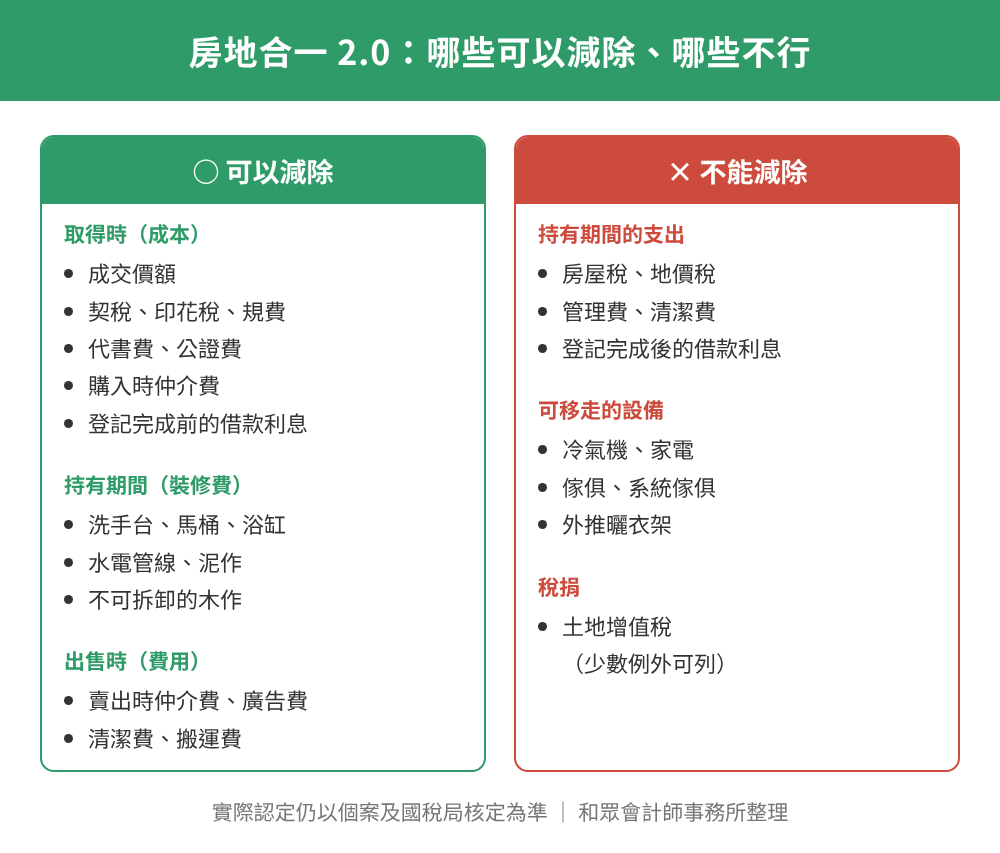
- 可以列入:洗手台、馬桶、浴缸、水電管線、泥作、木工等(但木作需不可拆卸或移走的)
- 不能列入:鐵鋁窗、外推曬衣架、玻璃、冷氣機,家電、傢俱(如:可移走的系統家俱)
文件齊全不等於過關,國稅局看的是有沒有真的施作。高雄國稅局 2026 年初公布的查核個案中,一位屋主向建商買屋、隔年轉手,申報時列了 150 萬元修繕費,發票、估價單、承攬契約一樣不缺。問題出在屋況:建商和買方手上的照片都顯示屋內只有交屋時的基本設備,看不到施工痕跡。結果這 150 萬元完全不能列,補稅 67.5 萬元,另外還有罰鍰。
遇到裝修業者不肯開發票,簽約時就把「憑統一發票請款」寫進合約。款項付了對方還是不開,可以帶著合約、估價單、付款紀錄和施工照片向國稅局檢舉。
3. 推計成本
買賣取得者,若無法提示憑證,國稅局得依查得資料核定成本;查無資料時,房地成本以取得時的房屋評定現值、土地公告現值按消費者物價指數調整後為推計成本。
房屋評定現值與公告土地現值通常遠低於市價,一旦被推計成本,課稅所得會大幅增加。買賣契約、付款紀錄與各項收據,從買入那天起就要完整保存到出售申報完成。
(二) 可減除費用
1. 交易房屋、土地所支付之必要費用
- 按提示證明文件減除:(大於成交價額3%或30萬時採用)如賣出時仲介費、廣告費、清潔費、搬運費
- 按成交價額3%最高30萬認定費用:(推計費用)未提示費用證明文件或所提示費用證明文件的金額未達成交價額3%者
兩種方式只能擇一。
成交價額 1,000 萬元以下,推計費用是成交價額的 3%;超過 1,000 萬元,推計費用一律 30 萬元。所以當實際費用超過推計金額(最高 30 萬元)時,一定要提示憑證才有利。下表可以直接對照:
| 成交價額 | 成交價額 3% | 可推計的費用 | 實際費用超過多少要提示憑證 |
|---|---|---|---|
| 500 萬元 | 15 萬元 | 15 萬元 | 超過 15 萬元 |
| 800 萬元 | 24 萬元 | 24 萬元 | 超過 24 萬元 |
| 1,000 萬元 | 30 萬元 | 30 萬元 | 超過 30 萬元 |
| 1,500 萬元 | 45 萬元 | 30 萬元 | 超過 30 萬元 |
| 2,000 萬元 | 60 萬元 | 30 萬元 | 超過 30 萬元 |
| 3,000 萬元 | 90 萬元 | 30 萬元 | 超過 30 萬元 |
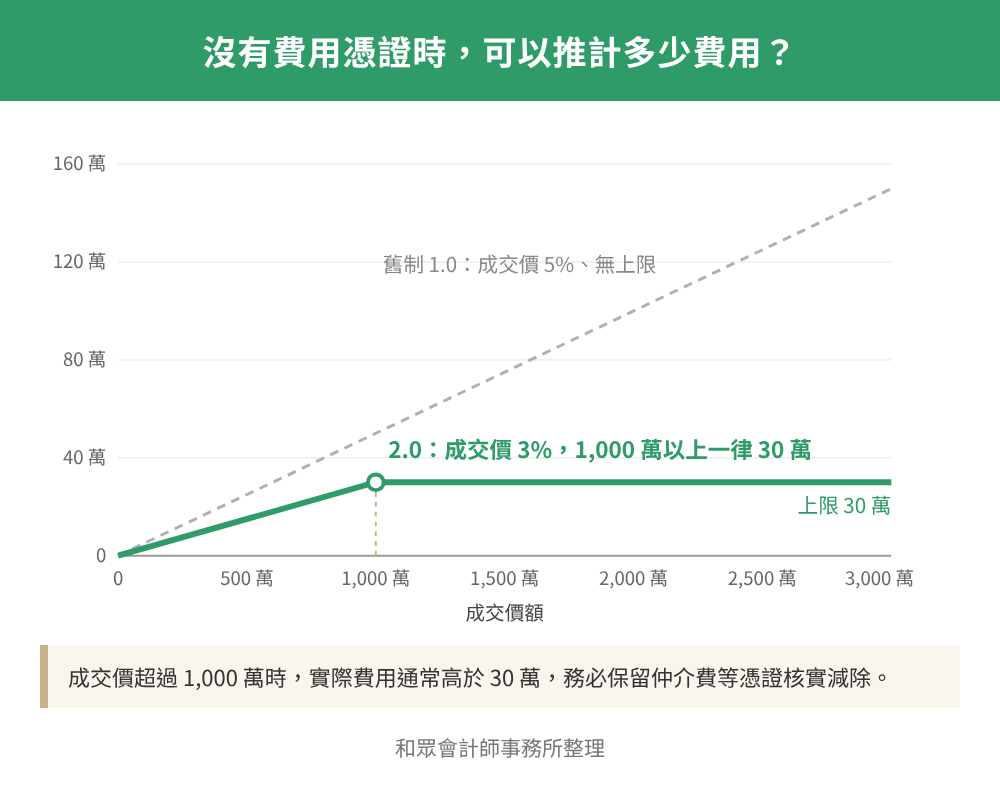
房地合一 1.0 的推計費用是成交價額 5%、沒有上限,2.0 調降為 3% 並加上 30 萬元上限。以成交價 2,000 萬元為例,光是賣出仲介費就常超過 30 萬元,仲介費、廣告費的發票或收據一定要留。
2. 不得列減除費用:(特別注意!)
- 依土地稅法規定繳納的土地增值稅(2.0 有例外規定,見下方說明)
- 取得房屋土地後,房屋土地於使用期間繳納的房屋稅、地價稅、管理費、清潔費及金融機構借款利息等
土地增值稅的例外:什麼情況可以列為費用?
土地漲價總數額已經從課稅所得中減除,所以土地增值稅不能再重複列為費用。例外是「沒有從房地交易所得中扣除的漲價數額」所對應、而且由賣方實際負擔的土地增值稅,這部分可以列為移轉費用。常見兩種情形:
- 申報移轉現值高於公告土地現值:可減除的土地漲價總數額以公告土地現值計算的部分為限,超過部分所對應的土地增值稅可以列為費用。
- 土地增值稅包含前手持有期間的漲價:例如買入不課徵土地增值稅的農地後沒有繼續作農用,出售時土地增值稅從前手取得時起算。本人持有期間的漲價已在公式中減除,前手期間的漲價沒有,這部分對應的土地增值稅可以按比例列為費用。
舉例:出售一筆農地,土地增值稅 100 萬元;計稅的土地漲價總數額 500 萬元當中,200 萬元是本人持有期間的漲價,300 萬元是前手持有期間的漲價。前手期間占 60%,對應的 60 萬元土地增值稅可以列為移轉費用;本人期間對應的 40 萬元不能列。
試算範例:有沒有保留憑證,稅額差多少?
王先生(境內居住者)以 1,500 萬元買入一間房屋,持有 3 年後以 2,000 萬元出售,當次交易的土地漲價總數額為 40 萬元。持有超過 2 年、未逾 5 年,稅率 35%。
| 項目 | 憑證完整 | 只留買賣契約 |
|---|---|---|
| 成交價額(賣出) | 2,000 萬元 | 2,000 萬元 |
| 取得成本(買入成交價) | 1,500 萬元 | 1,500 萬元 |
| 契稅、印花稅、代書費、規費 | 12 萬元 | 0 |
| 購入時仲介費 | 15 萬元 | 0 |
| 裝修費(水電管線、泥作、衛浴) | 80 萬元 | 0 |
| 出售費用 | 65 萬元(仲介費 60 萬+廣告、清潔、搬運 5 萬) | 30 萬元(推計上限) |
| 土地漲價總數額 | 40 萬元 | 40 萬元 |
| 課稅所得 | 288 萬元 | 430 萬元 |
| 應納稅額(35%) | 100.8 萬元 | 150.5 萬元 |
同一筆交易,憑證完整可以少繳 49.7 萬元。差額來自取得時的各項費用、裝修費,以及超過推計上限的出售費用。
個人(境內居住者)的房地合一 2.0 稅率依持有期間而定:
| 持有期間 | 稅率 |
|---|---|
| 2 年以內 | 45% |
| 超過 2 年、未逾 5 年 | 35% |
| 超過 5 年、未逾 10 年 | 20% |
| 超過 10 年 | 15% |
2026 年最新規定重點
- 申報作業要點修正(2026 年 4 月 21 日生效):這次修正主要放寬特定股權交易的認定,並把配偶相互贈與的取得日與取得成本、連續繼承的持有期間計算等解釋令納入要點。買賣取得房地的成本與費用認定原則沒有改變。
- 裝修費查核:裝修費是國稅局 2026 年宣導的重點。除了發票,還要拿得出合約、施工明細、付款紀錄與施工前後的照片;查不到施作事實的裝修費會被剔除並處罰。
- 土地增值稅列為費用:土地增值稅原則上不能列,但賣方自己負擔、對應的漲價數額又沒有在房地合一所得中扣掉的部分,可以當作移轉費用,算法見上方「土地增值稅的例外」。
房地合一成本費用常見問題 FAQ
Q1:裝修沒有發票,可以列為成本嗎?
原則上要有發票等合法憑證,並搭配合約或估價單、付款紀錄。只有估價單或口頭約定,很難被認列。建議在裝修合約寫明憑統一發票請款,並保留修繕前後照片。
Q2:房貸利息可以列為成本或費用嗎?
房屋及土地所有權移轉登記完成前,向金融機構借款的利息可以列為成本;登記完成後、使用期間的借款利息不能列。
Q3:冷氣、家電、系統傢俱可以列嗎?
冷氣、家電與可移走的系統傢俱不能列,因為屬於可以拆卸移走的設備,不符合增加房屋價值或效能的裝修費條件。洗手台、馬桶、浴缸、水電管線、泥作與不可拆卸的木作,才是普遍認定可以列入的項目。
Q4:買入時的契約或收據不見了怎麼辦?
先向代書、仲介或銀行調閱契約與付款紀錄補齊。完全無法提示時,國稅局會依查得資料核定成本,查無資料才按取得時的房屋評定現值及公告土地現值調整後推計,稅負通常高出許多。
Q5:實際費用和 3% 推計費用可以一起用嗎?
不能,只能擇一。有憑證的費用高於推計金額(成交價額 3%、上限 30 萬元)時,按憑證核實減除;沒有憑證或金額較低時,適用推計費用。
Q6:繼承或受贈的房子,成本怎麼算?
以繼承或受贈時的房屋評定現值及公告土地現值,按消費者物價指數調整後的價值為成本,不是被繼承人或贈與人當初的買入價格。
Q7:賣房賠錢還要申報房地合一稅嗎?
要。不論有沒有所得,都要在所有權移轉登記日的次日起算 30 日內申報。經核定的交易損失,可以從交易日以後 3 年內的房屋、土地交易所得中減除。
結語:憑證從買入那天開始留
房地合一 2.0 的稅率最高 45%,成本與費用能不能列、列多少,直接決定稅額。三個原則:買入時的契約與各項收據完整保存;裝修要有合約、發票、付款紀錄與前後照片;出售前先試算,確認哪些項目可以列。
和眾可以協助您的事
- 出售前稅負試算:依持有期間、成本費用憑證與土地漲價總數額試算應納稅額。
- 成本及費用憑證檢視:逐項確認哪些可以列、文件是否齊備。
- 房地合一稅申報:於移轉登記後 30 日內完成申報。
個案的認定仍以國稅局核定為準。歡迎與我們聯絡,說明房屋的取得與出售情形。
和眾會計師事務所
電話:02-2958-2899 分機 58
line官方帳號:LINE@線上諮詢
地址:新北市板橋區民生路一段33號12樓之2
 創業問與答


